Domain industriehandel24.de kaufen?
Wir ziehen mit dem Projekt
industriehandel24.de um.
Sind Sie am Kauf der Domain
industriehandel24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain industriehandel24.de kaufen?
Welche Produkte haben 19 MwSt?
In Deutschland unterliegen die meisten Produkte dem regulären Mehrwertsteuersatz von 19%. Dazu gehören beispielsweise Kleidung, Elektronik, Möbel, Bücher, Lebensmittel und viele andere Waren des täglichen Bedarfs. Allerdings gibt es auch Produkte, die einem reduzierten Mehrwertsteuersatz von 7% unterliegen, wie zum Beispiel Lebensmittel, Zeitungen und Zeitschriften, öffentlicher Nahverkehr und einige weitere Güter und Dienstleistungen. Es ist wichtig, beim Einkaufen auf die korrekte Ausweisung der Mehrwertsteuer zu achten, um Missverständnisse zu vermeiden. Generell gilt: Je nach Produktkategorie kann die Mehrwertsteuer variieren, daher ist es ratsam, sich vorab zu informieren, welcher Steuersatz auf das gewünschte Produkt anwendbar ist. **
Was bedeutet "zzgl. MwSt." in diesem Satz: "3600 zzgl. MwSt."?
"zzgl. MwSt." steht für "zuzüglich Mehrwertsteuer". In diesem Fall bedeutet es, dass der angegebene Betrag von 3600 Euro ohne die Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. **
Ähnliche Suchbegriffe für MWSt-Zuschlag
Top-Angebote
Produkte zum Begriff MWSt-Zuschlag:
-
Schulte Zuschlag für Inselaufträge pro Tag - DuschkabineDie Fakten - Zusatzleistung - Zuschlag für Inselaufträge - nur in Verbindung mit Aufmaß- oder Montageservice am selben Tag Bei Aufmaß gilt - das Duschbecken / die Badewanne muss eingebaut und die Fliesen- und Silikonarbeiten im Duschbereich abgeschlossen sein - Ihre Angaben: - Name, Straße, Postleizahl, Ort (Montageanschrift) - Telefonnummer zur Terminabsprache Bei Montage gilt - das Duschbecken / die Badewanne muss bereits eingebaut und die Fliesen- und Silikonarbeiten im Duschbereich abgeschlossen sein - Angebot gilt nur in Zusammenhang mit dem Kauf einer Dusche/Faltwand bei Duschmeister - Ihre Angaben: - Name, Straße, Postleizahl, Ort (Montageanschrift) - Telefonnummer zur Terminabsprache189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
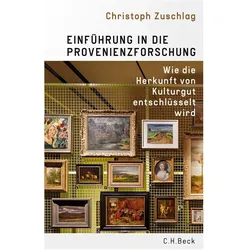
Einführung in die Provenienzforschung, Sachbücher von Christoph ZuschlagDie erste umfassende Einführung Provenienzforschung untersucht die Herkunft und Besitzgeschichte von Kulturgütern unterschiedlichster Art. Seit jeher gehört sie zum Methodenkanon der Kunstwissenschaft, wenn es etwa um Sammlungsgeschichte oder um Zuschreibungsfragen geht. Doch erst seit den aktuellen Restitutionsdebatten ist sie als wichtige Disziplin ins allgemeine Bewusstsein gerückt. Christoph Zuschlag, Professor für Provenienzforschung in Bonn, führt umfassend und kenntnisreich in die Geschichte und Methoden eines der brisantesten Aufgabengebiete der Kunstgeschichte ein. Die Restitution von NS-Raubgut, die Entdeckung der Sammlung Gurlitt, die Debatten um Enteignungen in der DDR und in den ehemaligen Kolonien - seit einigen Jahren hat Provenienzforschung Konjunktur und steht im Zentrum des öffentlichen Interesses. Provenienzforschung schreibt Biografien - nicht von Menschen, sondern von Objekten in ihrem jeweiligen historischen Kontext. Erstmals liegt mit diesem Buch eine profunde Einführung in dieses wichtige Aufgabengebiet der Kunstgeschichte vor. Erste umfassende Einführung in die Provenienzforschung Thema der aktuellen Restitutionsdebatten Must-have für Studierende der Kunstwissenschaften.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Informelle Kunst, Fachbücher von Anne-Kathrin Hinz, Christoph ZuschlagDas Buch "Informelle Kunst" ist der erste Band der Reihe "Schriften der Forschungsstelle Informelle Kunst" und dokumentiert die Ergebnisse des ersten Forschungskolloquiums zu diesem Thema. Es bietet einen umfassenden Überblick über die aktuellen Forschungsergebnisse junger Akademiker, die sich mit einer Vielzahl von relevanten Aspekten der informellen Kunst auseinandersetzen. Die Beiträge beleuchten sowohl individuelle Künstler als auch Künstlergruppen und deren nationale sowie internationale Verbindungen. Zudem werden interdisziplinäre Fragestellungen aus den Bereichen Bildwissenschaft, Ausstellungsgeschichte und Rezeptionsforschung behandelt. Das Buch bietet auch transnationale und kulturpolitische Perspektiven, die für das Verständnis der informellen Kunst von Bedeutung sind. Es ist ein wertvolles Werk für alle, die sich für die Geschichte und die Konzepte der informellen Kunst interessieren.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hinz:Paris 1955, Fachbücher von Christoph Zuschlag, Rouven Lotz, Anne-Kathrin HinzDas Buch "Hinz: Paris 1955" beleuchtet die bedeutende Ausstellung "Peintures et sculptures non-figuratives en Allemagne d'aujourd'hui", die vor 70 Jahren im Cercle Volney in Paris stattfand. Diese Veranstaltung stellte einen Wendepunkt in der Kunstgeschichte dar und ebnete vielen Künstlerinnen und Künstlern den Weg zu internationalem Ruhm. Die private Initiative des Pariser Galeristen René Drouin und seines deutschen Unterstützers Wilhelm Wessel war ein mutiger Schritt in der kulturellen Diplomatie zwischen Frankreich und Deutschland. Durch die Gleichstellung der Vertreter der mittleren und jungen Generation von Art Informel mit den etablierten Meistern der Abstraktion stellte die Ausstellung die vorherrschenden Kunstansichten in Frage. Das Buch enthält historische Ansichten der Ausstellung sowie Quellen zur Geschichte und präsentiert Werke von bedeutenden Künstlern wie Willi Baumeister, Rupprecht Geiger und Emil Schumacher. Es ist eine wertvolle Ressource für alle, die sich für Kunstgeschichte und die Entwicklung der modernen Kunst interessieren.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann 7% Mwst?
Die 7% Mehrwertsteuer gelten in Deutschland für bestimmte Güter und Dienstleistungen, die als ermäßigter Steuersatz eingestuft sind. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, öffentlicher Nahverkehr und einige kulturelle Veranstaltungen. Diese niedrigere Steuer wird angewendet, um den Verbrauch bestimmter Güter zu fördern und soziale Ausgewogenheit zu gewährleisten. Es ist wichtig zu beachten, dass nicht alle Produkte und Dienstleistungen den ermäßigten Steuersatz von 7% haben, sondern dass der reguläre Satz von 19% für die meisten anderen Waren und Dienstleistungen gilt. Daher ist es ratsam, sich vor einem Kauf über die jeweilige Mehrwertsteuer zu informieren, um Missverständnisse zu vermeiden. **
-
Wann 7 MWST?
Die Mehrwertsteuer in der Schweiz beträgt normalerweise 7.7%. Wann die Mehrwertsteuer auf 7% gesenkt wird, hängt von politischen Entscheidungen ab. Eine Senkung der Mehrwertsteuer auf 7% könnte dazu beitragen, die Wirtschaft anzukurbeln und den Konsum zu steigern. Es ist jedoch unklar, ob und wann eine solche Senkung tatsächlich umgesetzt wird. Es ist ratsam, die aktuellen Entwicklungen in Bezug auf die Mehrwertsteuer im Auge zu behalten, um auf eventuelle Änderungen vorbereitet zu sein. **
-
Haben Parkscheine MWST?
Ja, Parkscheine unterliegen der Mehrwertsteuer (MWST) in vielen Ländern. Die genaue Höhe der MWST auf Parkscheine kann je nach Land und Region variieren. In einigen Ländern kann die MWST auf Parkscheine reduziert sein, insbesondere wenn es sich um öffentliche Parkplätze handelt. Es ist ratsam, sich über die geltenden Steuervorschriften in der jeweiligen Region zu informieren, um Missverständnisse oder Strafen zu vermeiden. Letztendlich ist es wichtig, dass Parkscheine ordnungsgemäß erworben werden, um Parkverstöße zu vermeiden. **
-
Haben Versicherungen MWSt?
Ja, Versicherungen unterliegen in den meisten Ländern der Mehrwertsteuer (MWSt) oder der Versicherungssteuer. Die genaue Höhe der Steuer kann je nach Land und Art der Versicherung variieren. In einigen Ländern ist die Versicherungssteuer separat von der MWSt, während sie in anderen Ländern in die Gesamtsteuer einbezogen wird. Es ist ratsam, sich bei der jeweiligen Steuerbehörde oder dem Versicherungsunternehmen über die genaue steuerliche Behandlung von Versicherungen zu informieren. In Deutschland beträgt die Versicherungssteuer derzeit 19%. **

Wann PV Zuschlag?
Der PV-Zuschlag wird in Deutschland im Rahmen von Ausschreibungen für die Förderung von Photovoltaikanlagen vergeben. Die Termine für die Ausschreibungen werden regelmäßig vom Bundesamt für Wirtschaft und Ausfuhrkontrolle (BAFA) bekannt gegeben. Die genauen Zeitpunkte können je nach Bedarf und politischen Entscheidungen variieren. Es ist ratsam, sich regelmäßig über die aktuellen Ausschreibungen und Termine zu informieren, um rechtzeitig einen Antrag stellen zu können. Die Vergabe der Zuschläge erfolgt in der Regel nach bestimmten Kriterien wie dem angebotenen Preis pro Kilowattstunde oder anderen Vorgaben der Ausschreibung. **
Sind Nebenkosten MWST pflichtig?
Sind Nebenkosten MWST pflichtig? Ja, grundsätzlich sind Nebenkosten wie beispielsweise Strom, Wasser oder Heizung mit Mehrwertsteuer (MWST) zu versteuern. Die genaue Regelung kann jedoch je nach Land und Art der Nebenkosten variieren. In einigen Fällen können bestimmte Nebenkosten von der MWST befreit sein, zum Beispiel wenn es sich um steuerfreie Leistungen handelt. Es ist daher ratsam, sich bei einem Steuerberater oder der zuständigen Finanzbehörde über die genaue steuerliche Behandlung von Nebenkosten zu informieren. **
Top-Angebote
Produkte zum Begriff MWSt-Zuschlag:
-
Schulte Zuschlag für Inselaufträge pro Tag - DuschkabineDie Fakten - Zusatzleistung - Zuschlag für Inselaufträge - nur in Verbindung mit Aufmaß- oder Montageservice am selben Tag Bei Aufmaß gilt - das Duschbecken / die Badewanne muss eingebaut und die Fliesen- und Silikonarbeiten im Duschbereich abgeschlossen sein - Ihre Angaben: - Name, Straße, Postleizahl, Ort (Montageanschrift) - Telefonnummer zur Terminabsprache Bei Montage gilt - das Duschbecken / die Badewanne muss bereits eingebaut und die Fliesen- und Silikonarbeiten im Duschbereich abgeschlossen sein - Angebot gilt nur in Zusammenhang mit dem Kauf einer Dusche/Faltwand bei Duschmeister - Ihre Angaben: - Name, Straße, Postleizahl, Ort (Montageanschrift) - Telefonnummer zur Terminabsprache189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einführung in die Provenienzforschung, Sachbücher von Christoph ZuschlagDie erste umfassende Einführung Provenienzforschung untersucht die Herkunft und Besitzgeschichte von Kulturgütern unterschiedlichster Art. Seit jeher gehört sie zum Methodenkanon der Kunstwissenschaft, wenn es etwa um Sammlungsgeschichte oder um Zuschreibungsfragen geht. Doch erst seit den aktuellen Restitutionsdebatten ist sie als wichtige Disziplin ins allgemeine Bewusstsein gerückt. Christoph Zuschlag, Professor für Provenienzforschung in Bonn, führt umfassend und kenntnisreich in die Geschichte und Methoden eines der brisantesten Aufgabengebiete der Kunstgeschichte ein. Die Restitution von NS-Raubgut, die Entdeckung der Sammlung Gurlitt, die Debatten um Enteignungen in der DDR und in den ehemaligen Kolonien - seit einigen Jahren hat Provenienzforschung Konjunktur und steht im Zentrum des öffentlichen Interesses. Provenienzforschung schreibt Biografien - nicht von Menschen, sondern von Objekten in ihrem jeweiligen historischen Kontext. Erstmals liegt mit diesem Buch eine profunde Einführung in dieses wichtige Aufgabengebiet der Kunstgeschichte vor. Erste umfassende Einführung in die Provenienzforschung Thema der aktuellen Restitutionsdebatten Must-have für Studierende der Kunstwissenschaften.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Produkte haben 19 MwSt?
In Deutschland unterliegen die meisten Produkte dem regulären Mehrwertsteuersatz von 19%. Dazu gehören beispielsweise Kleidung, Elektronik, Möbel, Bücher, Lebensmittel und viele andere Waren des täglichen Bedarfs. Allerdings gibt es auch Produkte, die einem reduzierten Mehrwertsteuersatz von 7% unterliegen, wie zum Beispiel Lebensmittel, Zeitungen und Zeitschriften, öffentlicher Nahverkehr und einige weitere Güter und Dienstleistungen. Es ist wichtig, beim Einkaufen auf die korrekte Ausweisung der Mehrwertsteuer zu achten, um Missverständnisse zu vermeiden. Generell gilt: Je nach Produktkategorie kann die Mehrwertsteuer variieren, daher ist es ratsam, sich vorab zu informieren, welcher Steuersatz auf das gewünschte Produkt anwendbar ist. **
-
Was bedeutet "zzgl. MwSt." in diesem Satz: "3600 zzgl. MwSt."?
"zzgl. MwSt." steht für "zuzüglich Mehrwertsteuer". In diesem Fall bedeutet es, dass der angegebene Betrag von 3600 Euro ohne die Mehrwertsteuer ist und diese noch hinzugerechnet werden muss. **
-
Wann 7% Mwst?
Die 7% Mehrwertsteuer gelten in Deutschland für bestimmte Güter und Dienstleistungen, die als ermäßigter Steuersatz eingestuft sind. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, öffentlicher Nahverkehr und einige kulturelle Veranstaltungen. Diese niedrigere Steuer wird angewendet, um den Verbrauch bestimmter Güter zu fördern und soziale Ausgewogenheit zu gewährleisten. Es ist wichtig zu beachten, dass nicht alle Produkte und Dienstleistungen den ermäßigten Steuersatz von 7% haben, sondern dass der reguläre Satz von 19% für die meisten anderen Waren und Dienstleistungen gilt. Daher ist es ratsam, sich vor einem Kauf über die jeweilige Mehrwertsteuer zu informieren, um Missverständnisse zu vermeiden. **
-
Wann 7 MWST?
Die Mehrwertsteuer in der Schweiz beträgt normalerweise 7.7%. Wann die Mehrwertsteuer auf 7% gesenkt wird, hängt von politischen Entscheidungen ab. Eine Senkung der Mehrwertsteuer auf 7% könnte dazu beitragen, die Wirtschaft anzukurbeln und den Konsum zu steigern. Es ist jedoch unklar, ob und wann eine solche Senkung tatsächlich umgesetzt wird. Es ist ratsam, die aktuellen Entwicklungen in Bezug auf die Mehrwertsteuer im Auge zu behalten, um auf eventuelle Änderungen vorbereitet zu sein. **
Ähnliche Suchbegriffe für MWSt-Zuschlag
-
Informelle Kunst, Fachbücher von Anne-Kathrin Hinz, Christoph ZuschlagDas Buch "Informelle Kunst" ist der erste Band der Reihe "Schriften der Forschungsstelle Informelle Kunst" und dokumentiert die Ergebnisse des ersten Forschungskolloquiums zu diesem Thema. Es bietet einen umfassenden Überblick über die aktuellen Forschungsergebnisse junger Akademiker, die sich mit einer Vielzahl von relevanten Aspekten der informellen Kunst auseinandersetzen. Die Beiträge beleuchten sowohl individuelle Künstler als auch Künstlergruppen und deren nationale sowie internationale Verbindungen. Zudem werden interdisziplinäre Fragestellungen aus den Bereichen Bildwissenschaft, Ausstellungsgeschichte und Rezeptionsforschung behandelt. Das Buch bietet auch transnationale und kulturpolitische Perspektiven, die für das Verständnis der informellen Kunst von Bedeutung sind. Es ist ein wertvolles Werk für alle, die sich für die Geschichte und die Konzepte der informellen Kunst interessieren.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hinz:Paris 1955, Fachbücher von Christoph Zuschlag, Rouven Lotz, Anne-Kathrin HinzDas Buch "Hinz: Paris 1955" beleuchtet die bedeutende Ausstellung "Peintures et sculptures non-figuratives en Allemagne d'aujourd'hui", die vor 70 Jahren im Cercle Volney in Paris stattfand. Diese Veranstaltung stellte einen Wendepunkt in der Kunstgeschichte dar und ebnete vielen Künstlerinnen und Künstlern den Weg zu internationalem Ruhm. Die private Initiative des Pariser Galeristen René Drouin und seines deutschen Unterstützers Wilhelm Wessel war ein mutiger Schritt in der kulturellen Diplomatie zwischen Frankreich und Deutschland. Durch die Gleichstellung der Vertreter der mittleren und jungen Generation von Art Informel mit den etablierten Meistern der Abstraktion stellte die Ausstellung die vorherrschenden Kunstansichten in Frage. Das Buch enthält historische Ansichten der Ausstellung sowie Quellen zur Geschichte und präsentiert Werke von bedeutenden Künstlern wie Willi Baumeister, Rupprecht Geiger und Emil Schumacher. Es ist eine wertvolle Ressource für alle, die sich für Kunstgeschichte und die Entwicklung der modernen Kunst interessieren.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Provenienz und Kulturgutschutz, Fachbücher von Ulrike Sass, Christoph Zuschlag, Matthias WellerWelche Effekte die interdisziplinäre Zusammenarbeit zwischen den Bereichen Provenienzforschung und Kunst- und Kulturgutschutzrecht haben können, zeigt dieser Band exemplarisch. Der Bogen der kunsthistorischen Beiträge spannt sich dabei von Kulturgütern aus kolonialen Kontexten über NS-Raubgut und Fragen des Kulturgutentzugs in der SBZ und DDR bis hin zu methodologischen Fragestellungen. Die juristischen Aufsätze setzen sich mit Grundfragen des Kunst- und Kulturgutschutzrechts auseinander, etwa mit den zivilrechtlichen Implikationen des neuen Kulturgutschutzgesetzes, normwissenschaftlichen Implikationen der Forderung nach gerechten und fairen Lösungen gemäss der Washingtoner Prinzipien zum Umgang mit nationalsozialistischer Raubkunst und schliesslich juristischen Reaktionen auf Entwicklungen der Bildwissenschaften.49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gromadka, Kerstin: Umsatzsteuer im Online-HandelUmsatzsteuer im Online-Handel , In Deutschland wird der E-Commerce-Umsatz in den kommenden Jahren weiter stark wachsen. Der Einstieg in die Welt des Online-Handels war noch nie so leicht wie jetzt. Um Waren über das Internet zu verkaufen, braucht es keine besondere Betriebsart- oder -form, kein explizit eingerichtetes Geschäftslokal, kein Warenlager und keine auf den Handel ausgerichtete Firmenstruktur. Die Umsatzsteuerpflicht für Online-Geschäfte ist komplex. Das liegt an der Vielzahl der unterschiedlichen Verkaufsvorgänge, die steuerlich nicht einheitlich behandelt werden. Bei Unkenntnis und Missachtung der konkreten Vorschriften droht den Verantwortlichen leicht eine steuerstrafrechtliche Verfolgung wegen Umsatzsteuerbetrugs. Für den Warenverkehr, der über sog. elektronische Schnittstellen abgewickelt wird, versprechen die verschiedenen Handelsplattformen Unterstützung durch diverse Service-Leistungen. Von der reinen Zahlungsabwicklung bis hin zu einem Fulfillment-Service kann ein Unternehmen die gesamte Abwicklung seines Warenverkehrs auslagern und z. B. durch Amazon erledigen lassen. Dieses Fachbuch eröffnet Ihnen die Möglichkeit, aus umsatzsteuerrechtlicher Überlegung einen detaillierten Blick auf die Probleme und ihre Spezialregelungen beim Warenverkehr, der über elektronische Plattformen abgewickelt wird, zu werfen. Es enthält grundsätzliche Ausführungen, die jeder Online-Händler beachten sollte. Dabei wird sowohl auf die Vorgaben der Mehrwertsteuer-Systemrichtlinie als auch auf die Vorgaben des nationalen Umsatzsteuergesetzes sowie auf die derzeit aktuelle Verwaltungsauffassung eingegangen. Auch die folgenden Fragen werden in diesem Fachbuch beantwortet: Was gilt es bei der Lagerhaltung in einem z. B. von Amazon geführten Logistikzentrum zu beachten, wie erfolgt die Zahlungsabwicklung und welche Ausfuhrbestimmungen sind zu beachten. Wenn Sie die hier beschriebenen Grundlagen und Spezialregelungen vertiefen wollen, unterstützt Sie das Buch "Umsatzsteuer im Online-Handel: Praxisbeispiele" (ISBN: 978-3-96276-101-1). Dort beschreibt die Autorin Kerstin Gromadka anhand zweier Praxisbeispiele die umsatzsteuerlichen Folgen nationaler bzw. internationaler Verkäufe über Online-Plattformen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 202304, Produktform: Kartoniert, Beilage: Spiralbindung, Autoren: Gromadka, Kerstin, Edition: NED, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 130, Keyword: EU; Handelsplattformen; Amazon; Erklärungspflichten; Drittstaaten; Belieferung von Kunden; E-Commerce; Internet; Umsatzsteuerpflicht; Umsatzsteuerbetrug; Warenverkehr; Online-Geschäfte; Zahlungsabwicklung; elektronische Plattformen; Online-Händler; Mehrwertsteuer-Systemrichtlinie; Umsatzsteuergesetz; Ausfuhrbestimmungen; Lagerhaltung; Mehrwertsteuer; elektronische Schnittstellen; Kunden in Drittstaaten; Verkauf; Verkauf über Amazon; Verkauf über Handelsplattformen, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Recht / Ratgeber (allgemein), Fachkategorie: E-Commerce, E-Business~Umsatzsteuer und Zölle~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Recht des E-Commerce, Internetrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DATEV eG, Verlag: DATEV eG, Verlag: DATEV eG, Länge: 234, Breite: 170, Höhe: 10, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783962761004, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Parkscheine MWST?
Ja, Parkscheine unterliegen der Mehrwertsteuer (MWST) in vielen Ländern. Die genaue Höhe der MWST auf Parkscheine kann je nach Land und Region variieren. In einigen Ländern kann die MWST auf Parkscheine reduziert sein, insbesondere wenn es sich um öffentliche Parkplätze handelt. Es ist ratsam, sich über die geltenden Steuervorschriften in der jeweiligen Region zu informieren, um Missverständnisse oder Strafen zu vermeiden. Letztendlich ist es wichtig, dass Parkscheine ordnungsgemäß erworben werden, um Parkverstöße zu vermeiden. **
-
Haben Versicherungen MWSt?
Ja, Versicherungen unterliegen in den meisten Ländern der Mehrwertsteuer (MWSt) oder der Versicherungssteuer. Die genaue Höhe der Steuer kann je nach Land und Art der Versicherung variieren. In einigen Ländern ist die Versicherungssteuer separat von der MWSt, während sie in anderen Ländern in die Gesamtsteuer einbezogen wird. Es ist ratsam, sich bei der jeweiligen Steuerbehörde oder dem Versicherungsunternehmen über die genaue steuerliche Behandlung von Versicherungen zu informieren. In Deutschland beträgt die Versicherungssteuer derzeit 19%. **
-
Wann PV Zuschlag?
Der PV-Zuschlag wird in Deutschland im Rahmen von Ausschreibungen für die Förderung von Photovoltaikanlagen vergeben. Die Termine für die Ausschreibungen werden regelmäßig vom Bundesamt für Wirtschaft und Ausfuhrkontrolle (BAFA) bekannt gegeben. Die genauen Zeitpunkte können je nach Bedarf und politischen Entscheidungen variieren. Es ist ratsam, sich regelmäßig über die aktuellen Ausschreibungen und Termine zu informieren, um rechtzeitig einen Antrag stellen zu können. Die Vergabe der Zuschläge erfolgt in der Regel nach bestimmten Kriterien wie dem angebotenen Preis pro Kilowattstunde oder anderen Vorgaben der Ausschreibung. **
-
Sind Nebenkosten MWST pflichtig?
Sind Nebenkosten MWST pflichtig? Ja, grundsätzlich sind Nebenkosten wie beispielsweise Strom, Wasser oder Heizung mit Mehrwertsteuer (MWST) zu versteuern. Die genaue Regelung kann jedoch je nach Land und Art der Nebenkosten variieren. In einigen Fällen können bestimmte Nebenkosten von der MWST befreit sein, zum Beispiel wenn es sich um steuerfreie Leistungen handelt. Es ist daher ratsam, sich bei einem Steuerberater oder der zuständigen Finanzbehörde über die genaue steuerliche Behandlung von Nebenkosten zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.